Residual food-preparation classification places fermented Nata De Coco outside fruit-jelly categories, changing its GST treatment across notified peri...
Settlement application eligibility requires a pending assessment when filed, preventing an extra prior-eligibility condition from blocking considerati...
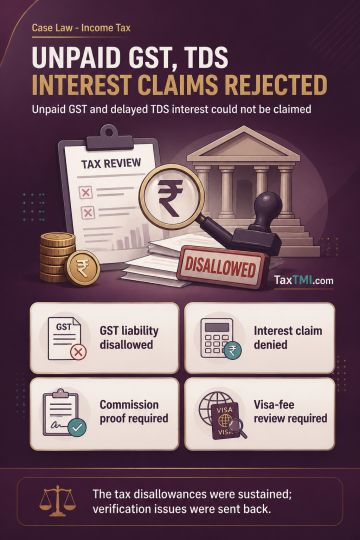
Amended section 145A requires purchases and sales of goods or services to be valued inclusive of applicable taxes, duties, cess and fees; GST and service tax collected but unpaid by the return-filing date consequently attracted disallowance under section 43B. Interest for delayed payment of TDS was treated as penal and non-deductible business expenditure. Differences in commission claims versus tax-deducted commission payments, consolidated cash visa-fee entries, and gross receipts versus Form 26AS required supporting reconciliations or verification and were restored for examination. The indirect-tax and delayed-TDS-interest disallowances remained sustained, while the verification issues were remanded.
Amended section 145A requires purchases and sales of goods or services to be valued inclusive of applicable taxes, duties, cess and fees; GST and service tax collected but unpaid by the return-filing date consequently attracted disallowance under section 43B. Interest for delayed payment of TDS was treated as penal and non-deductible business expenditure. Differences in commission claims versus tax-deducted commission payments, consolidated cash visa-fee entries, and gross receipts versus Form 26AS required supporting reconciliations or verification and were restored for examination. The indirect-tax and delayed-TDS-interest disallowances remained sustained, while the verification issues were remanded.
Note: It is a system-generated summary and is for quick reference only.
 TaxTMI
 TaxTMI