Internal CUP benchmarking for fixed-rate Masala Bonds prevails over floating external comparables, eliminating the related transfer-pricing adjustment...
Jurisdictional validity of revision notices: incorrect official capacity and mere change of opinion invalidate revision of property income assessments...
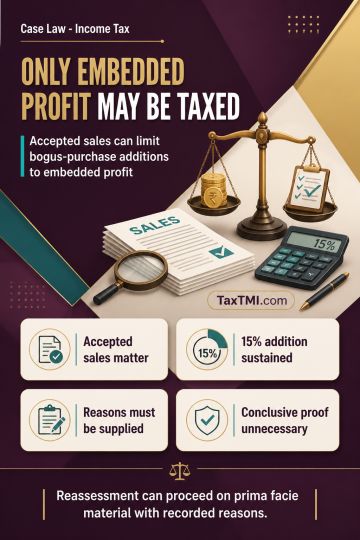
Bogus-purchase additions are limited to embedded profit where corresponding sales are accepted, while accommodation-entry information can support reas...
Assessment proceedings conducted by non-jurisdictional officer - Assessee participated without challenging jurisdiction - Assessment order valid as per Supreme Court ruling in DCIT vs. Kalinga Institute case. Bogus expenses - Assessee provided incomplete addresses, similar PAN numbers for different vendors - Disallowance of Rs. 20 lakhs justified considering totality of facts, assessee's inability to substantiate expenses despite reasonable profit rate declared. Estimation of 25% profit by authorities not warranted.
Assessment proceedings conducted by non-jurisdictional officer - Assessee participated without challenging jurisdiction - Assessment order valid as per Supreme Court ruling in DCIT vs. Kalinga Institute case. Bogus expenses - Assessee provided incomplete addresses, similar PAN numbers for different vendors - Disallowance of Rs. 20 lakhs justified considering totality of facts, assessee's inability to substantiate expenses despite reasonable profit rate declared. Estimation of 25% profit by authorities not warranted.
Note: It is a system-generated summary and is for quick reference only.
 TaxTMI
 TaxTMI

 of 4915