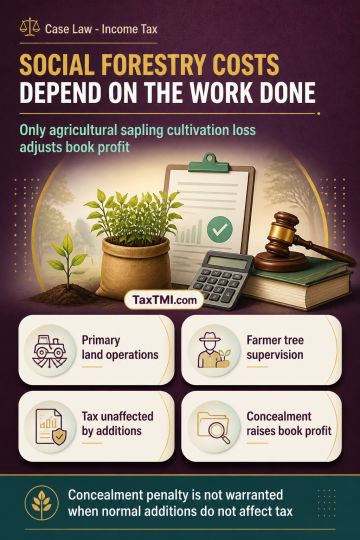
Social forestry expenditure requires activity-based classification, limiting book-profit adjustments and preserving penalty relief where normal additi...
Inaccurate-particulars penalties fail where transfer-pricing documentation shows good faith and due diligence, and underlying capital-gains additions ...
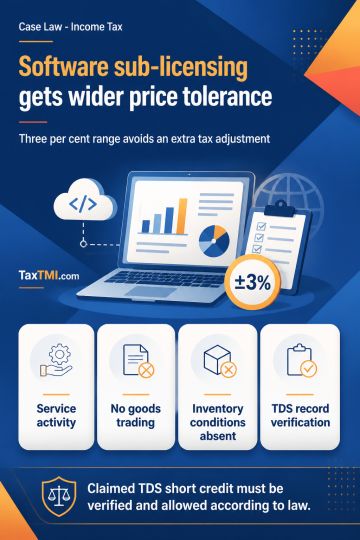
Transfer-pricing tolerance for software sub-licensing falls within the services range, eliminating the adjustment and requiring TDS-credit verificatio...
Determination of tax liability and treatment as Association of Persons (AOP) for assessee trusts. Examination required on whether income taxable at slab rates u/s 164(1) or as AOP u/s 167B at Maximum Marginal Rate. Rectification application pending u/s 154. Issue restored to Assessing Officer for fresh consideration after examining all relevant details and documents. Appeals allowed for statistical purposes. Jurisdictional Assessing Officer to examine and verify necessary details for determining appropriate tax treatment.
Determination of tax liability and treatment as Association of Persons (AOP) for assessee trusts. Examination required on whether income taxable at slab rates u/s 164(1) or as AOP u/s 167B at Maximum Marginal Rate. Rectification application pending u/s 154. Issue restored to Assessing Officer for fresh consideration after examining all relevant details and documents. Appeals allowed for statistical purposes. Jurisdictional Assessing Officer to examine and verify necessary details for determining appropriate tax treatment.
Note: It is a system-generated summary and is for quick reference only.
 TaxTMI
 TaxTMI

 of 4905