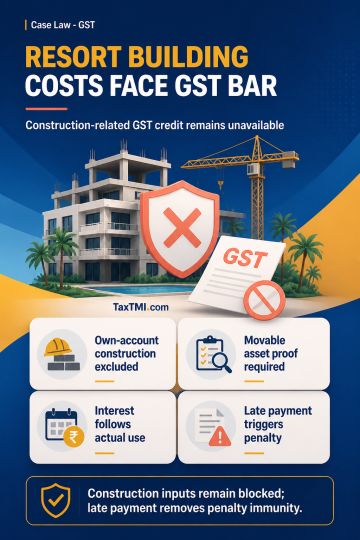
Blocked input tax credit for resort construction remains unavailable; interest follows actual utilisation, while delayed payment attracts statutory pe...
Duplicate PAN allocation requires record verification and deactivation reasons before assessment-related transactions can be attributed to an assessee...
Rural agricultural land does not constitute a capital asset for income-tax purposes. Compensation received on its compulsory acquisition under the RFCTLARR Act is exempt from income tax, applying Circular No. 36/2016. Accordingly, such compensation cannot be assessed as short-term capital gain, and the addition made on that basis was deleted.
Rural agricultural land does not constitute a capital asset for income-tax purposes. Compensation received on its compulsory acquisition under the RFCTLARR Act is exempt from income tax, applying Circular No. 36/2016. Accordingly, such compensation cannot be assessed as short-term capital gain, and the addition made on that basis was deleted.
Note: It is a system-generated summary and is for quick reference only.
 TaxTMI
 TaxTMI

 of 4936