Transfer-pricing adjustments must reflect functional comparability, working-capital effects, and avoid duplicating interest on associated-enterprise r...
Restricted gold import conditions: breach permits absolute confiscation, while redemption remains discretionary and is rarely disturbed on writ review...
Bail conditions in customs-duty evasion investigation permit continued inquiry while addressing evidence-tampering concerns through procedural safegua...
Transfer-pricing benchmarking for administrative and marketing...
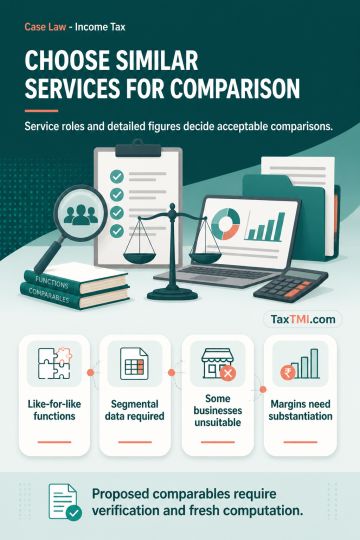
Functional comparability governs selection of support-service and IT-enabled service comparables, with verification required for unresolved data and margin issues.
Contents
Summary
Note
Bookmark
Share
✓ Copied successfully !
Print
Print Options
For full text, please login
Login to TaxTMI
Verification Pending
The Email Id has not been verified. Click on the link we have sent on
Transfer-pricing benchmarking for administrative and marketing support services requires functional similarity and adequate segmental data. Engineering consultancy, construction-related activities, trading and mixed sales-service operations, commission agency and technical services are unsuitable comparables; a different financial year alone does not require exclusion where an appropriate adjustment is possible. For IT-enabled services, outsourcing businesses without segmental information and knowledge-process outsourcing providers are functionally dissimilar. Proposed comparables needing review of segmental or financial data, including those affected by a service-income filter, require verification and fresh computation. Claimed comparable-margin corrections and risk adjustments depend on substantiation, factual reconciliation and consequential examination.
Transfer-pricing benchmarking for administrative and marketing support services requires functional similarity and adequate segmental data. Engineering consultancy, construction-related activities, trading and mixed sales-service operations, commission agency and technical services are unsuitable comparables; a different financial year alone does not require exclusion where an appropriate adjustment is possible. For IT-enabled services, outsourcing businesses without segmental information and knowledge-process outsourcing providers are functionally dissimilar. Proposed comparables needing review of segmental or financial data, including those affected by a service-income filter, require verification and fresh computation. Claimed comparable-margin corrections and risk adjustments depend on substantiation, factual reconciliation and consequential examination.
Note: It is a system-generated summary and is for quick reference only.
 TaxTMI
 TaxTMI

 of 4894